

规模以上服务业统计
规模以上服务业统计是指,为建立统一、规范的服务业统计,全面反映服务业发展状况,国家统计局制定的《规模以上服务业统计报表制度》。本制度是国家统计调查,是国家统计局对各省、自治区、直辖市统计局的综合要求。各地区应按照全国统一规定的统计范围、计算方法和统计口径,认真组织实施,按时报送。地方特殊需要的统计资料应通过地方统计调查搜集,并尽量避免与国家统计调查内容相重复。调查单位有义务向统计机构提供营业执照(证书)、利润表和纳税申报表等相关材料。统计调查对象的财务指标,应当依据真实、合法的会计核算资料和纳税申报资料填报。
统计范围
按照先入库后报数原则,符合以下标准的企业应主动申报纳入统计名录库:
年营业收入2000万元及以上服务业法人单位。包括:交通运输、仓储和邮政业,信息传输、软件和信息技术服务业,水利、环境和公共设施管理业三个门类和卫生行业大类。
年营业收入1000万元及以上服务业法人单位。包括:租赁和商务服务业,科学研究和技术服务业,教育三个门类,以及物业管理、房地产中介服务、房地产租赁经营和其他房地产业四个行业小类。
年营业收入500万元及以上服务业法人单位。包括:居民服务、修理和其他服务业,文化、体育和娱乐业两个门类,以及社会工作行业大类。
统计原则
1.执行法人口径原则
法人单位是统计的基本口径,统计其所属的所有产业活动单位数据,不包括其下属的法人子公司数据(不包括子公司数据、一个老板控股的不同法人单位数据、挂靠在同一个法人单位下的个体户或公司数据)。
2.按照经营地在地原则统计
法人单位只有一个经营地的,以实际经营地进行统计;法人单位有多个经营地的,以主要经营地进行统计。只在当地注册,不在当地实际开展业务活动或主要业务活动不在当地的,不应纳入当地统计。比如优惠政策吸引企业在当地注册,但经营地在外地,在当地没有人员或只有少数人员,人员的工资社保不在当地缴纳等,都有可能不符合经营地统计原则
3.口径可比原则
口径可比是统计的一个重要原则,口径不一致的数据相比较会造成错乱和失真。如兼并重组等造成的口径不可比。
4.行业划分准确
行业划分是统计机构人员的职责,统计机构人员应该根据企业填报的主要业务活动情况及相关材料,依据《国民经济行业分类(2017)》,按照行业划分的原则,科学划分调查单位的行业代码。
不属于规模以上服务业调查范围的企业,归属于哪个专业,由哪个专业管理,不能都划入服务业。
注意:年中不得随意变更行业代码
需要报哪些报表
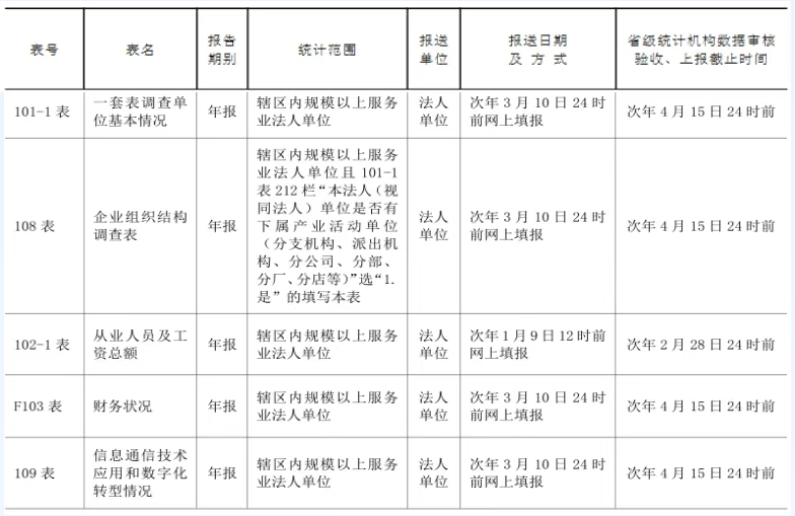
1、基层年报表式
规模以上服务业年报报表共有5张(每年报送一次),上报时间除102-1表外,其他都是次年3月10日24时前完成网上填报。
2、基层定报表式
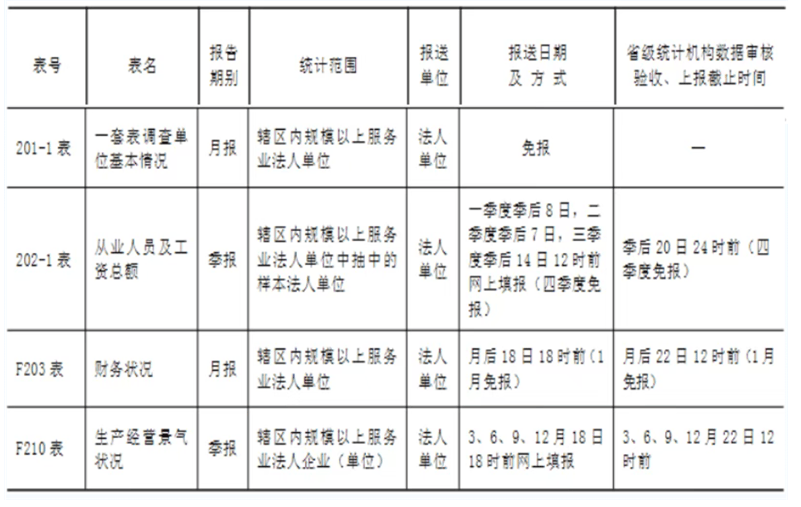
规模以上服务业定报报表共有4张(每月或每季度报送一次),主要包括201-1表、202-1表、F203表、F210表。月报包括201-1和F203两张报表,其中201-1免报,F203表于月后18日18时前完成上报(1月免报);季报包含202-1和F210两张表。
3、新增表式
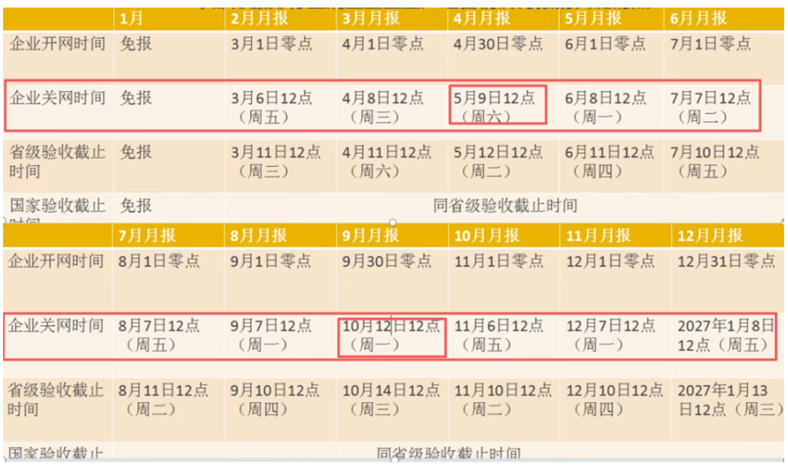
从2025年7-12月规模以上服务业进行《部分服务业行业生产经营情况表》试点,2026年开始新增为月报定报表。
2026年部分服务行业规上企业生产经营情况月报的关键时点
重点指标解释
1.营业收入
指企业从事销售商品、提供劳务和让渡资产使用权等生产经营活动形成的经济利益流入。包括“主营业务收入”和“其他业务收入”。根据会计“利润表”中“营业收入”项目的本年累计数填报。
2.应付职工薪酬
指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。包括职工工资、奖金、津贴和补贴,职工福利费,医疗保险费、养老保险费、失业保险费、工伤保险费和生育保险费等社会保险费,住房公积金,工会经费和职工教育经费,带薪缺勤,利润分享计划,非货币性福利,辞退福利和其他为获得职工提供的服务而给予的报酬或补偿。其中,社会保险和住房公积金应包括单位和个人负担部分。
3.应交增值税
按照税法规定,应交增值税是以销售货物、服务、无形资产、不动产或提供加工、修理修配劳务的增值额和货物进口金额为计税依据而课征的一种流转税。填报本指标时,应按权责发生制核算企业本期应负担的增值税,有两种计算方法,可选其一,一旦确定,原则上不得更改。
计算方法一:根据会计科目,应交增值税(本年累计发生额)=销项税额-(进项税额-进项税额转出)-出口抵减内销产品应纳税额-减免税款+出口退税+简易计税
计算方法二:根据《增值税及附加税费申报表(一般纳税人适用)》:应交增值税(本年累计发生额)-销项税额-(进项税额-进项税额转出-免、抵、退应退税额)+简易计税办法计算的应纳税额+按简易计税办法计算的纳税检查应补缴税额-应纳税额减征额-加计抵减额
常见填报问题
1.计量单位:
财务指标计量单位为千元,不是元、百元或万元。
2.报告期:
财务指标填报累计数,如1-3月、1-8月,而不是当月数。
3.指标漏填:
①开业成立时间超过一年的企业需注意填报上年同期数。
②制度修订后的新增指标需注意填报上年同期数。
4.填报口径:
①填报统计数据不应包含下属子公司数据。
②填报统计数据不应包含同一法人代表名下其他公司数据。
③填报统计数据应包含下属产业活动单位(分公司)数据。
附件列表
免责声明:
- • 会计网百科的词条系由网友创建、编辑和维护,如您发现会计网百科词条内容不准确或不完善,欢迎您联系网站管理员开通编辑权限,前往词条编辑页共同参与该词条内容的编辑和修正;如您发现词条内容涉嫌侵权,请通过 tougao@kuaiji.com 与我们联系,我们将按照相关法律规定及时处理。
- • 未经许可,禁止商业网站等复制、抓取会计网百科内容;合理使用者,请注明来源于baike.kuaiji.com。
 沪公网安备
31010902002985号

