

形象进度法
形象进度法是一种统计固定资产投资额的计量方法,根据项目建设形象进度统计投资额。具体是指按工程的主要组成部分,用文字或实物工程量的百分数,简明扼要地表明施工工程在一定的时间节点上(通常是期末)达到的形象部位和总进度。
需提供有出资方、施工方、监理方三方签字的工程结算单及相关详细材料。以工程实际完成量为依据,通过工程节点、实物工作量计算投资额,强调施工进度与工程量的匹配。
形象进度法VS财务支出法
计量依据与反映内容
1.形象进度法(按“干了多少活”统计)
计量依据:按工程建设的实际形象进度(实体工作量)估算投资额。通常依据工程结算单、进度单(由投资方、监理方、施工方三方签字确认)进行核算。
反映内容:反映建设项目的实体工程进度,能直观体现项目“物理形态”的完成度。
2.财务支出法(按“花了多少钱”统计)
计量依据:按项目实际发生的资金支出进行统计。依据企业财务账目、会计科目(如“在建工程”科目余额)或实际支付凭证(如发票)进行核算。
反映内容:反映建设项目的资金支付状况,体现项目的实际资金消耗。
优劣势对比
1.形象进度法
优势:数据时效性高,能前瞻性地反映项目的实际建设情况和投资活动;能较好反映拖欠工程款、企业垫资等已形成的实际工作量。
劣势:估算成分高,受人为主观判断(如进度评定)影响较大,存在夸大进度的风险;统计核查相对复杂,数据可核查性相对较弱。
2.财务支出法
优势:数据客观性强,来源明确,有清晰的凭证链,能有效挤掉数据“水分”,数据质量高,便于审计与财务管理。
劣势:数据相对滞后,与工程实际进度可能不一致(如预付款大但施工未动,或工程已完工但尾款未付,导致数据低估);无法充分反映未支付但已形成的实际工作量。
投资项目主要指标填报依据一览
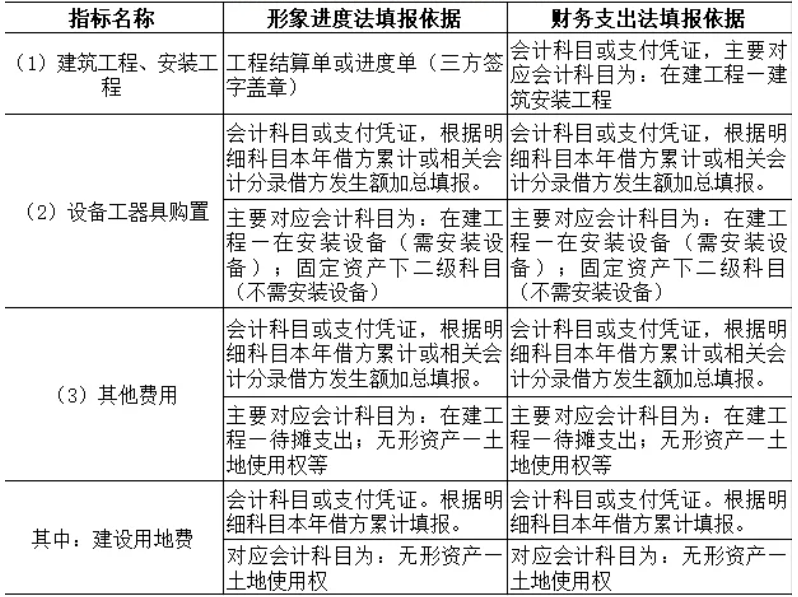
本年完成投资共分为建筑工程、安装工程、设备工器具购置、其他费用四个分项指标,只有建筑工程和安装工程可以选择使用形象进度法或财务支出法,设备工器具购置和其他费用均使用财务凭证支撑,切勿把设备和其他费用填入工程进度单。
固定资产投资统计
先来看看固定资产投资的定义。固定资产投资是指建造和购置固定资产的经济活动。固定资产投资额又称固定资产投资完成额,是以货币形式表现的在一定时期内建造和购置固定资产的工作量以及与此相关的费用的总称。
固定资产投资统计范围
包括城镇和农村各种登记注册类型的法人单位、个体经营户、其他单位进行的计划总投资500万元及以上项目投资和房地产开发投资,不包含农户投资。
怎么纳入固定资产投资项目统计库
固定资产投资项目情况,按照项目在地原则进行统计,采用“先入库,后有数”的管理模式。项目需满足永久性工程正式破土开槽后方可申报入库,具体申报材料为:
1.立项文件。项目立项审批、核准或备案文件(可用可行性研究报告替代)。
2.施工(购置)合同。有土建工程的项目应提供施工合同,无土建工程仅购置设备的项目应提供购置合同和付款凭证等材料。
3.现场照片。照片需包含项目标识牌、项目现场全景、近景、永久工程特写等现场施工场景,并进行现场经纬度定位。
建筑安装工程固定资产投资填报依据
建筑安装工程可以选择以下两种方式之一填报,并在整个项目期间保持一致:
1.形象进度法,以工程结算单或进度单为报送依据,须由工程三方(建设方、施工方、监理方)签字盖章,单方或双方出具的进度单不作为填报依据,并同时提供工程计价明细表和施工合同。
2.财务支出法,以会计科目或支付凭证作为报送依据。
附件列表
免责声明:
- • 会计网百科的词条系由网友创建、编辑和维护,如您发现会计网百科词条内容不准确或不完善,欢迎您联系网站管理员开通编辑权限,前往词条编辑页共同参与该词条内容的编辑和修正;如您发现词条内容涉嫌侵权,请通过 tougao@kuaiji.com 与我们联系,我们将按照相关法律规定及时处理。
- • 未经许可,禁止商业网站等复制、抓取会计网百科内容;合理使用者,请注明来源于baike.kuaiji.com。
上一篇 直接费率法 下一篇
 沪公网安备
31010902002985号

